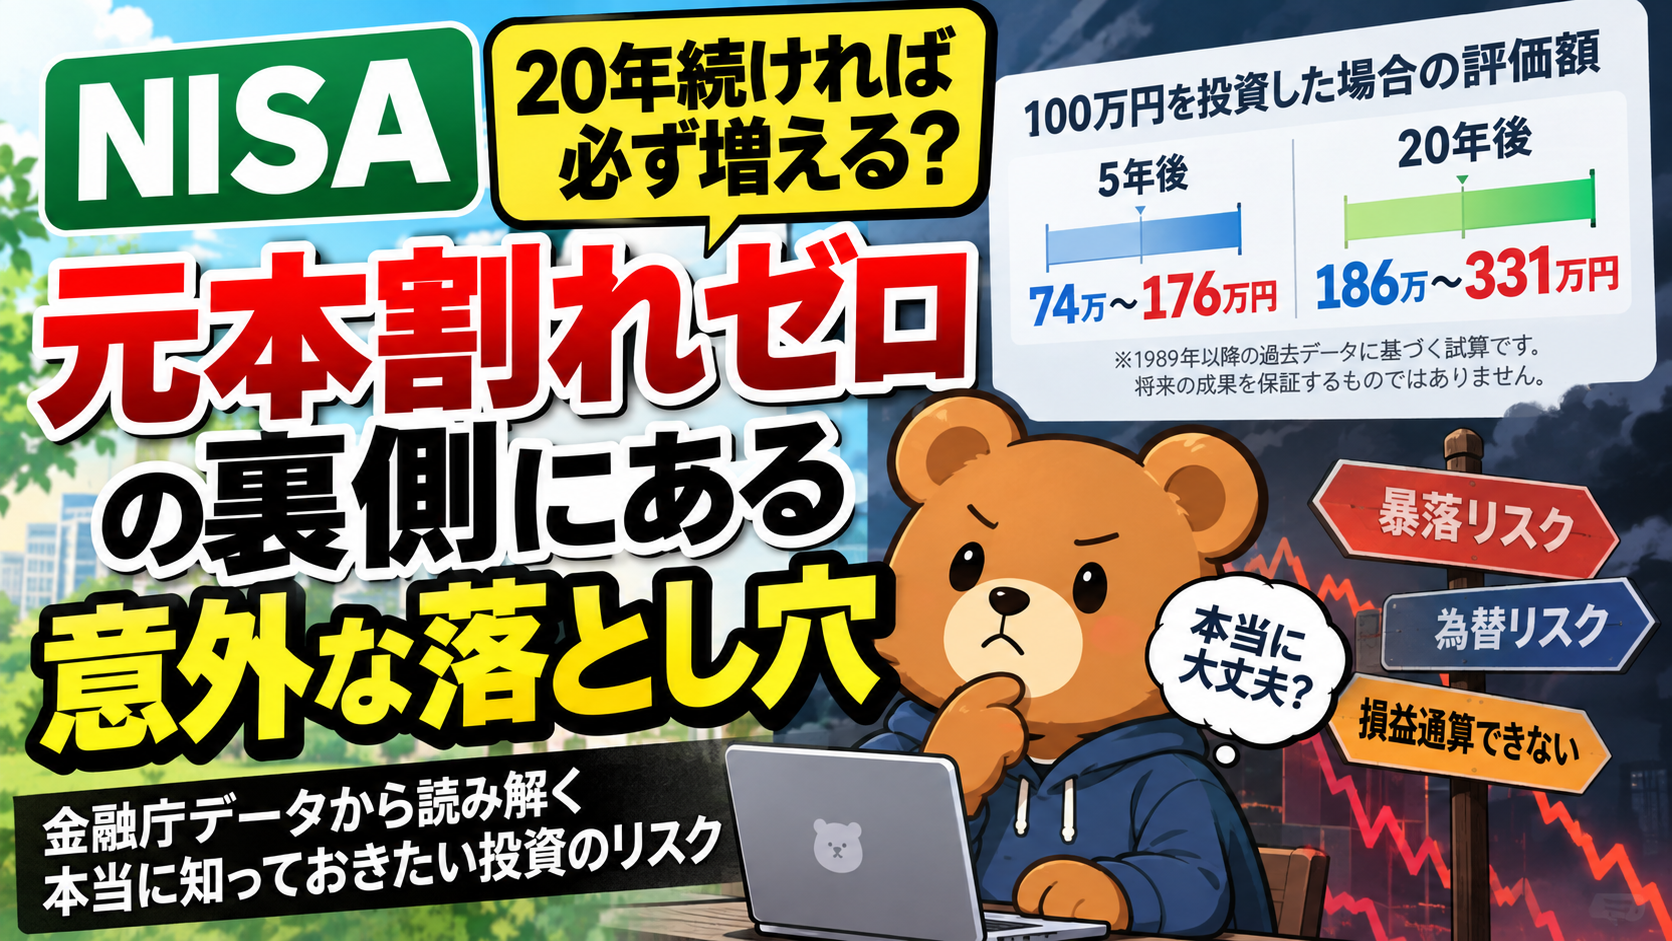
「20年続ければ大丈夫」「オルカンを買って放置すればいい」――そんな言葉を信じて始めたNISAが、ある日マイナスになっていたら、どう感じるでしょうか。
2026年10月26日、金融情報メディア「マネーの達人」が、NISAの元本割れと長期投資のデータを取り上げました。テーマは、「長く持てば元本割れしない」という話には、ちゃんと前提があるというものです。
金融庁も長期・積立・分散投資を資産形成の有力な方法として紹介しています。一方で、「将来の運用成果を保証するものではない」と明記しています。
では、長期投資は信用できないのでしょうか。答えは「いいえ」。ただし、20年という時間が、あなたの元本を守ってくれるわけでもありません。
今回は金融庁の一次資料を読み解きながら、数字の裏側と、実際に損をしたときに役立つ考え方を掘り下げます。

ある朝、NISA口座から12万円が消えていた
少し想像してみてください。あなたは将来に備えて毎月コツコツ積み立てています。これまでの投資元本は120万円。
ところが、ある朝証券口座を開くと、評価額は108万円でした。
投資元本120万円 → 評価額108万円。含み損は12万円。
※金額は説明のための架空の例です。
銀行の円預金なら、市場の値動きだけで口座残高が突然1割減ることは通常ありません。ところが、投資信託ではこうした値下がりが現実に起こります。
「NISAって、長く続ければ増えるんじゃなかったの?」
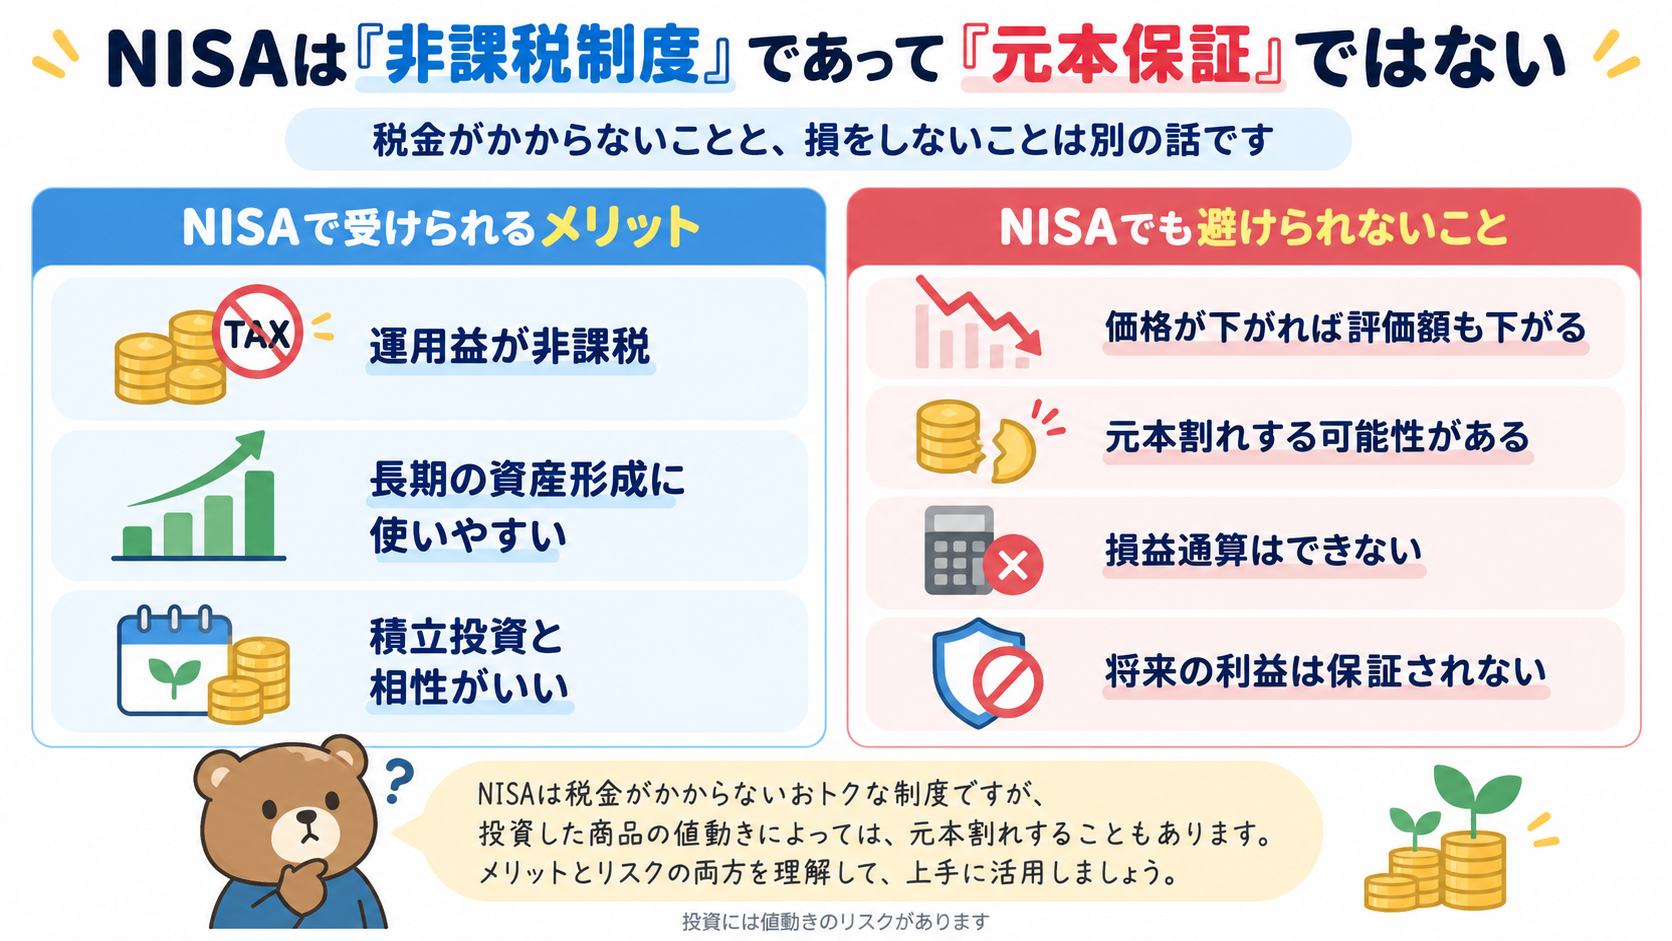
ここに最初の誤解があります。NISAは「安全に増やす制度」ではなく、「対象となる投資利益に税金がかからない制度」です。
通常、株式や投資信託の売却益などには原則20.315%の税金がかかります。NISAは一定条件のもとで運用益を非課税にする仕組みですが、投資先の値下がりを国が補償してくれるわけではありません。
非課税と元本保証は、似ているようでまったく別物なのです。
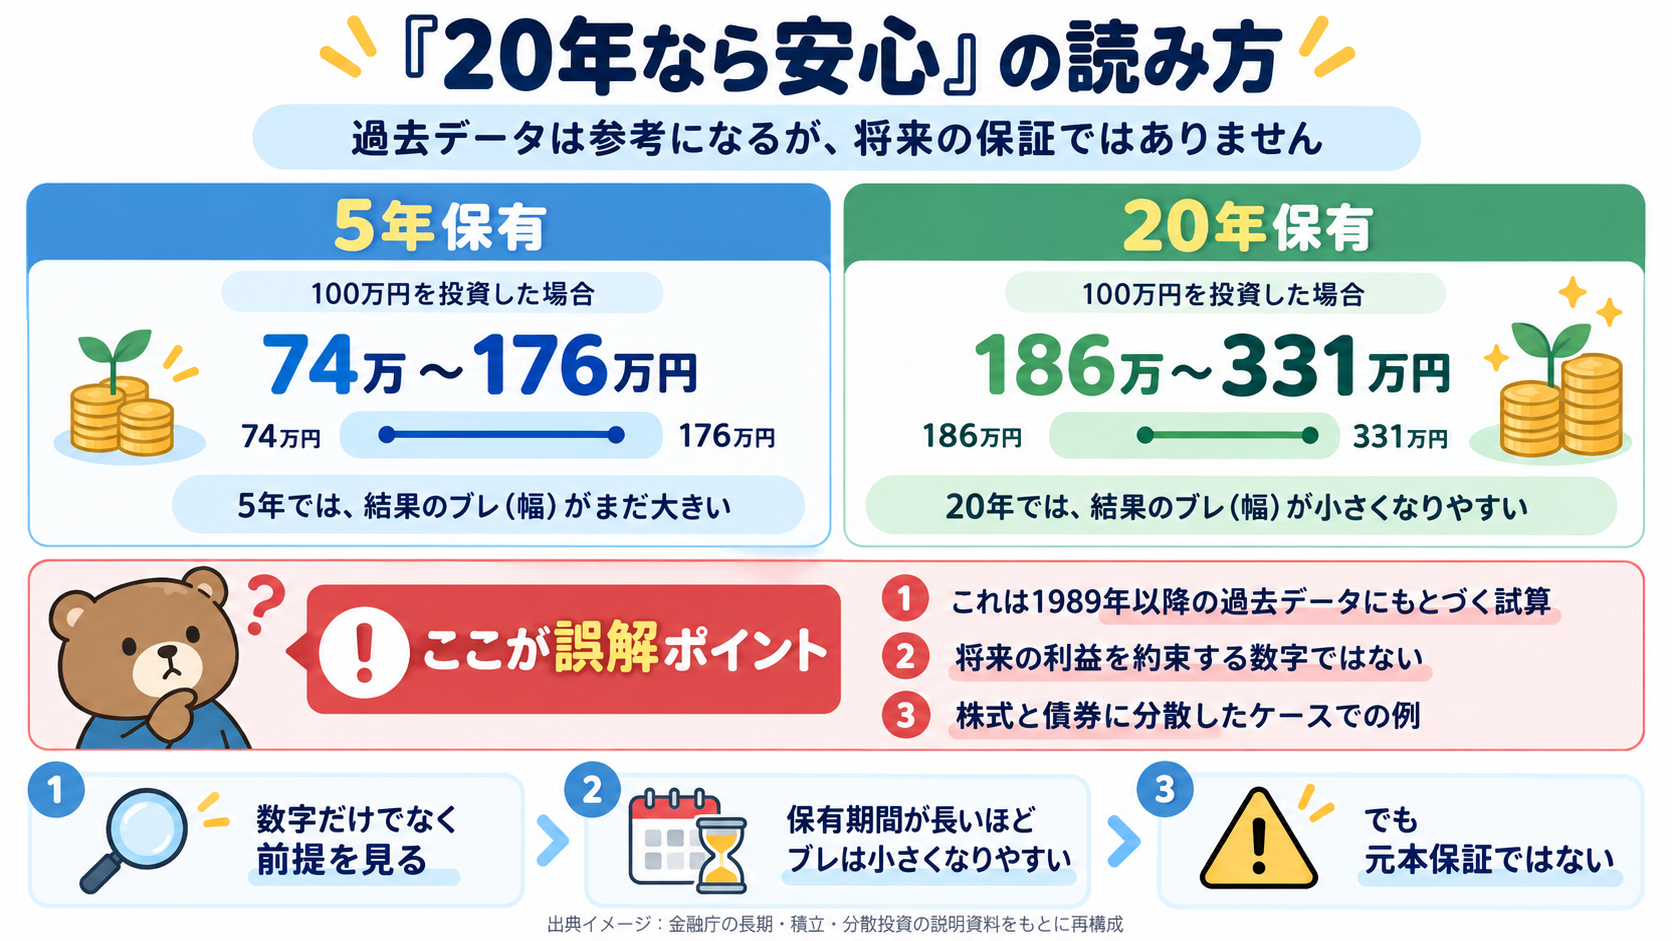
金融庁の過去データでは、20年保有に元本割れがなかった
金融庁の「はじめてみよう!NISA早わかりガイドブック」3ページには、長期投資の運用成果を比較したデータがあります。
国内外の株式・債券に分散した投資について、1989年以降のデータをもとに試算した数字です。
| 保有期間 | 過去の試算での100万円の評価額 |
|---|---|
| 5年 | 74万〜176万円 |
| 20年 | 186万〜331万円 |
出典:金融庁「NISA早わかりガイドブック」3ページ。過去データを用いた試算であり、将来の運用成果を保証するものではありません。
5年の場合、100万円が74万円まで減ったケースがありました。一方、20年の場合は、調査対象となった過去のケースで元本割れが確認されなかったのです。
ここだけ読むと「やっぱり20年間我慢すれば勝てる!」と思いたくなります。
でも、「過去のある条件では起きなかった」と「今後あらゆる投資で起きない」は同じ意味ではありません。
「20年積み立てた人の実績」だと思ったら要注意
実は、このデータには見落としやすい注記があります。
金融庁の資料によれば、積立投資期間は各年1月〜12月の1年間です。その積み立てによって保有した資産の、5年・20年の運用成果を比較しています。
つまり、一般に想像される「毎月積み立てを20年間ずっと続けた人」の実績をそのまま集計した数字ではありません。
しかも、対象は国内外の株式と債券の組み合わせ。好きな銘柄を一つ買った場合や、株式100%の投資信託を保有した場合の成績とも異なります。
データが間違っているわけではありません。大切なのは、数字を信じる前に「何を、どんな条件で計算したのか」を見ることです。
「オルカンなら世界分散だから安全」も、少し違う
新NISAでは、全世界株式のインデックスファンド、通称「オルカン」や、米国のS&P500指数に連動する投資信託が人気です。
オルカンには、多くの国や企業に投資を分散できるという強みがあります。ただし、基本的には株式という資産への投資です。
世界の株式市場が一斉に下落すれば、その影響を受けます。外国の株式や債券を円換算で保有する場合、為替相場の変動も評価額に影響します。
金融庁の試算にある「国内外の株式と債券の組み合わせ」と、株式中心のファンドでは、そもそも値動きが違います。
分散投資とは、損失をなくす魔法ではありません。リスクの偏りを減らすための工夫です。
本当に怖いのは「20年目に暴落すること」かもしれない
ここからは、投資を始めた人ほど考えておきたい話です。
仮に、20年間の資産形成が順調で、運用資産が1,500万円になったとします。住宅購入や老後資金として、まもなく使う予定です。
ところが、その直前に市場が大きく下落し、資産全体の評価額が30%下がったとしたら――。
1,500万円 → 1,050万円。評価額の減少は450万円。
※値下がり幅30%は説明のための仮定であり、将来予測ではありません。
もちろん、1,050万円でも投資元本を上回っている可能性はあります。それでも、1,500万円を使う予定だった人にとって、450万円の不足は大問題です。
20代の暴落であれば、使う予定のない資金を運用し続けて回復を待つ選択肢があります。しかし、来月支払う住宅資金ではそうはいきません。
だから長期投資では、「いつ始めるか」以上に「いつ使うか」も重要なのです。
出口が近い資金については、現金など価格変動の小さい資産に段階的に移すことも選択肢になります。20年目までリスクを取ることが、すべての人の正解とは限りません。
積立投資でも「下がったら必ず取り戻せる」わけではない
毎月同じ金額を購入する「ドル・コスト平均法」は、価格が高いときには少なく、安いときには多く購入できる方法です。投資のタイミングを分散し、長く続ける習慣を作りやすい点にはメリットがあります。
しかし、金融庁のガイドブックにも、価格が下落し続ければ損失が発生し得ることや、相場が上昇し続ける局面では一括投資のほうが有利な場合もあることが書かれています。
「暴落は安く買うチャンス」という言葉も、生活費に余裕があり、長く投資を続けられる人にとっての話です。
積立投資の強みは、値下がりしても絶対に損をしないことではなく、無理のない購入を続けやすいことにあります。
知らないと驚く、NISAの「損したとき」の税金ルール
NISAは利益が出たときに強い制度ですが、損失が発生したときには注意点があります。
例えば、NISAで20万円の売却損が出て、別の特定口座で株式等の売却益が出たとします。
この場合、NISAの損失を特定口座の利益と相殺する「損益通算」はできません。また、その損失を翌年以降に繰り越す「繰越控除」も利用できません。
これは国税庁のNISA制度の解説にも明記されています。
非課税という大きなメリットがあっても、投資の損失まで税制が救済してくれるわけではありません。
では、NISAをやめたほうがいいのか?
ここまで読むと「投資って怖い。預金のほうがいいのでは」と感じるかもしれません。
でも、投資しないことにも別のリスクがあります。物価が上がれば、預金の金額が変わらなくても、そのお金で買えるものが減る可能性があるからです。
だからこそ、金融庁も家計管理とライフプランニングを資産形成の基本に位置づけています。
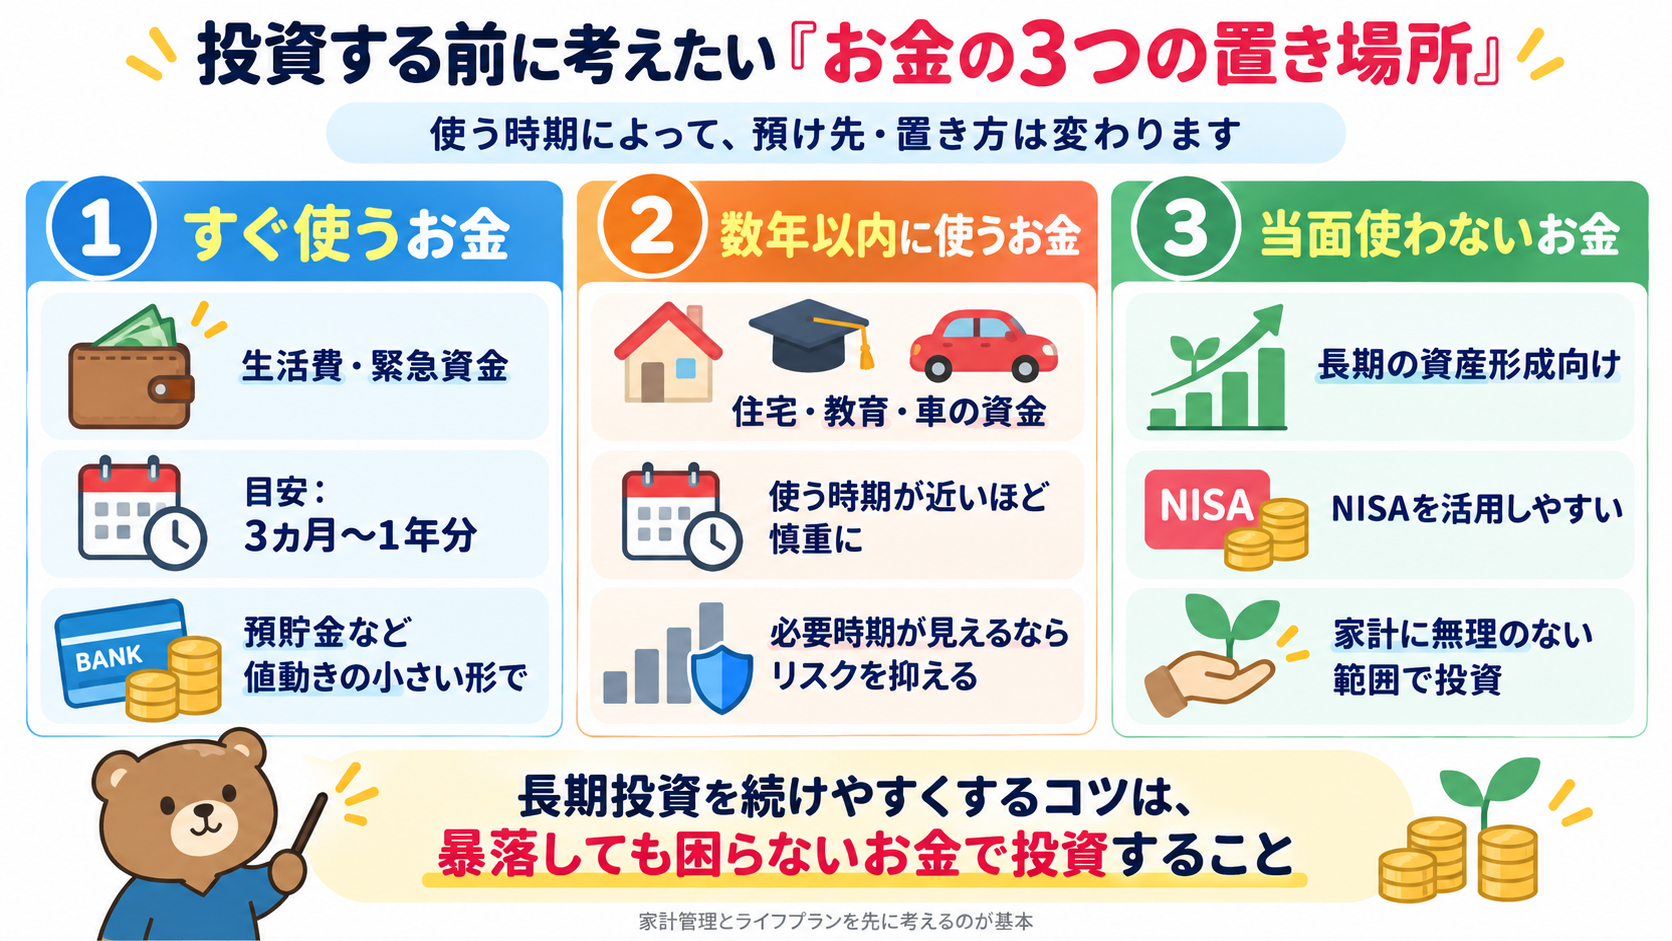
お金は「すぐ使うお金」「数年以内に使うお金」「当面使う予定のないお金」に分けて考えると整理しやすくなります。
- 生活費・緊急資金:値下がりで取り崩しに困らないよう、預貯金などで確保する。
- 近い将来に必要な資金:住宅・教育・車の購入など、使う時期に合わせて価格変動リスクを抑える。
- 長く使う予定のない余裕資金:家計に無理のない範囲で、長期・積立・分散投資を検討する。
金融庁の「基礎から学べる金融ガイド」では、緊急資金として3カ月〜1年分という目安も示されています。ただし必要額は、雇用形態や扶養家族などによって違います。
投資を続けるために必要なのは、根性よりも「暴落しても生活に困らない設計」なのかもしれません。
評価額がマイナスになったら、口座を閉じる前に確認したい3つのこと
もし今日、NISAの評価額が投資元本を下回っていたら、慌てて全額を売る必要があるとは限りません。反対に、何も考えずに持ち続けることが正解とも限りません。
- このお金は、いつ使う予定なのか? 近いうちに必要な資金なら、損失が拡大した場合の影響を考える。
- 何に投資しているのか? 株式中心か、債券もあるか、特定の国・通貨に偏っていないかを確かめる。
- さらに値下がりしても生活を守れるか? 資産額だけでなく、家計・預貯金・収入・リスク許容度と照らし合わせる。
SNSには「暴落は買い場」「20年放置すれば勝てる」という言葉があふれています。しかし、他人にとって正しい投資方法が、自分にも正しいとは限りません。
まとめ:20年という数字に、魔法はない
今回の話から学ぶべきことは、「長期投資は危険だからやめよう」ではありません。
金融庁の過去データは、分散して長く投資することの有効性を示す材料の一つです。ただし、それは元本保証でも、オルカンやS&P500の未来予測でもありません。
住宅、教育、老後。私たちがお金を増やしたいのは、増やすこと自体が目的だからではなく、未来にかなえたい暮らしがあるからです。
「20年持てば必ず儲かる」と信じるより、20年後に必要なお金を守れる計画を持つ。
それこそが、これからNISAと付き合っていくための、いちばん大切な金融リテラシーではないでしょうか。
出典・参考資料
- 金融庁「はじめてみよう!NISA早わかりガイドブック」(3ページ:5年・20年の比較データ)
- 金融庁「NISAを利用する皆さまへ」(2025年9月改訂)
- 金融庁「資産形成の基本」
- 金融庁「基礎から学べる金融ガイド」
- 国税庁「No.1535 NISA制度」
- マネーの達人「NISAの積立投資が元本割れ。「長く持てば」の根拠は過去のデータで保証ではない」(2026年10月26日、テーマのきっかけとなった記事)
※本記事は金融リテラシー向上のための一般的な情報提供であり、特定の投資商品や投資判断を推奨するものではありません。投資には元本割れのリスクがあり、ご自身の状況に応じた判断が必要です。掲載内容は2026年10月28日時点で確認した資料に基づきます。
コメント